¿Qué pasó en la semana?
En esta sección te acercamos las principales noticias del mundo financiero.
-
El petróleo cae un 2,5% tras el repunte de ayer
Los futuros del crudo cayeron en las primeras negociaciones del viernes, tras un repunte en la sesión anterior, mientras los inversores monitorizaban nuevos riesgos para el suministro energético
Por baha news
-
Lagarde: La IA contribuye al aumento de los rendimientos de los bonos
La presidenta del Banco Central Europeo (BCE), Christine Lagarde, señaló el jueves que la inteligencia artificial (IA) está desempeñando un papel importante en el aumento global de los rendimientos de los bonos.
Por baha news
-
Los rendimientos del Tesoro estadounidense suben con la inflación como foco
Los rendimientos del Tesoro de Estados Unidos subieron el jueves mientras los inversores analizaban el último informe sobre los precios al productor y anticipado el informe de inflación de mañana,
Por baha news
-
Los ingresos de TSMC en agosto aumentaron un 53,3% hasta los 16.350 millones de dólares
Taiwan Semiconductor Manufacturing Company Limited (TSMC) anunció el jueves que sus ingresos netos de agosto aumentaron un 53,3%, alcanzando los 514,81 mil millones de nuevos dólares taiwaneses
Por baha news
¿Qué pasó
en el Mercado?
Gráfica de la
semana
Inflación en Estados Unidos
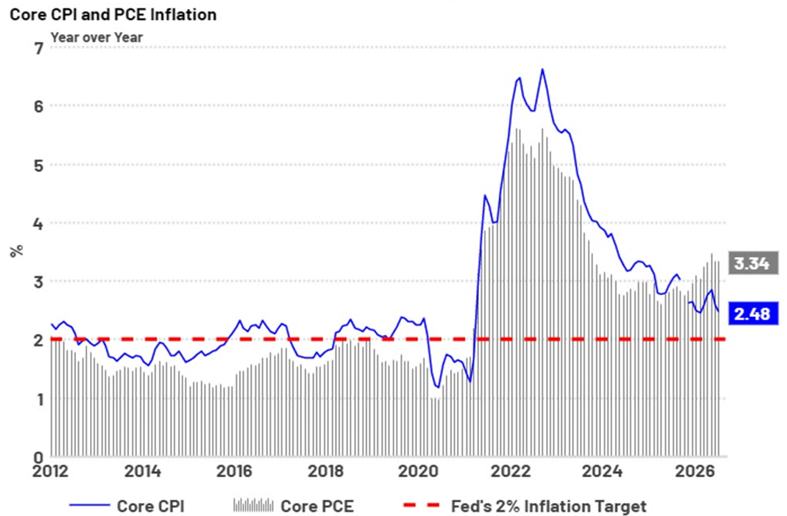
La gráfica de esta semana muestra que aunque la inflación en Estados Unidos bajó con fuerza desde los máximos de 2022 todavía no ha regresado de forma sostenida al objetivo del 2% de la Reserva Federal. El PCE subyacente se ubica en 3,34% y el CPI subyacente en 2,48%, ambos por encima de esa meta. La imagen refleja así una inflación mucho más controlada que hace unos años, pero todavía suficientemente elevada como para que la Fed mantenga una postura cautelosa y no pueda dar por terminada la lucha contra la inflación. El dato clave ahora será cómo evolucione la inflación en las próximas mediciones.
La Fed llega a su reunión del 16 de septiembre teniendo que equilibrar un mercado laboral que comienza a desacelerarse con una inflación todavía elevada. En particular, un CPI subyacente en línea o por debajo de lo esperado podría darle margen para mantener las tasas sin cambios, mientras que una sorpresa al alza reforzaría la necesidad de una política monetaria más restrictiva. Hacia adelante, la gráfica sugiere que el último tramo hacia el 2% puede ser el más difícil. Para los mercados, esto implica que las tasas podrían permanecer elevadas durante más tiempo y que la evolución de los bonos largos dependerá no sólo de la Fed, sino también de la situación fiscal de Estados Unidos. Algunos analistas destacan que el mercado está exigiendo una prima mayor en los vencimientos largos por la combinación de inflación, déficit fiscal y mayor prima por plazo. Aún con esta incertidumbre sobre las tasas, muchos analistas creen que el crecimiento de las ganancias empresariales y de la economía debería ser suficiente para evitar un escenario de estanflación y permitir que las acciones continúen avanzando.
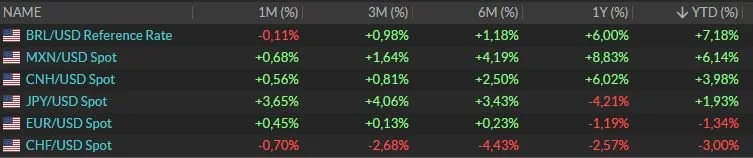
Evolución de las monedas respecto al dólar.
ARS: Peso Argentino – BRL: Real Brasilero – CHF: Franco Suizo – CNH: Remimbi Chino – EUR: Euro – JPY: Yen Japonés – MXN: Peso Mexicano – UYU: Peso Uruguayo